AI’ın Görünmeyen İmparatorluğu
Yapay zekâ yalnızca modellerden ibaret değil. Bir sorunun arkasında GPU’lardan çip üretimine, enerji altyapısından küresel tedarik zincirlerine uzanan dev bir sistem var. Bu yazı, yapay zekânın görünmeyen dünyasının haritasını çıkarıyor.
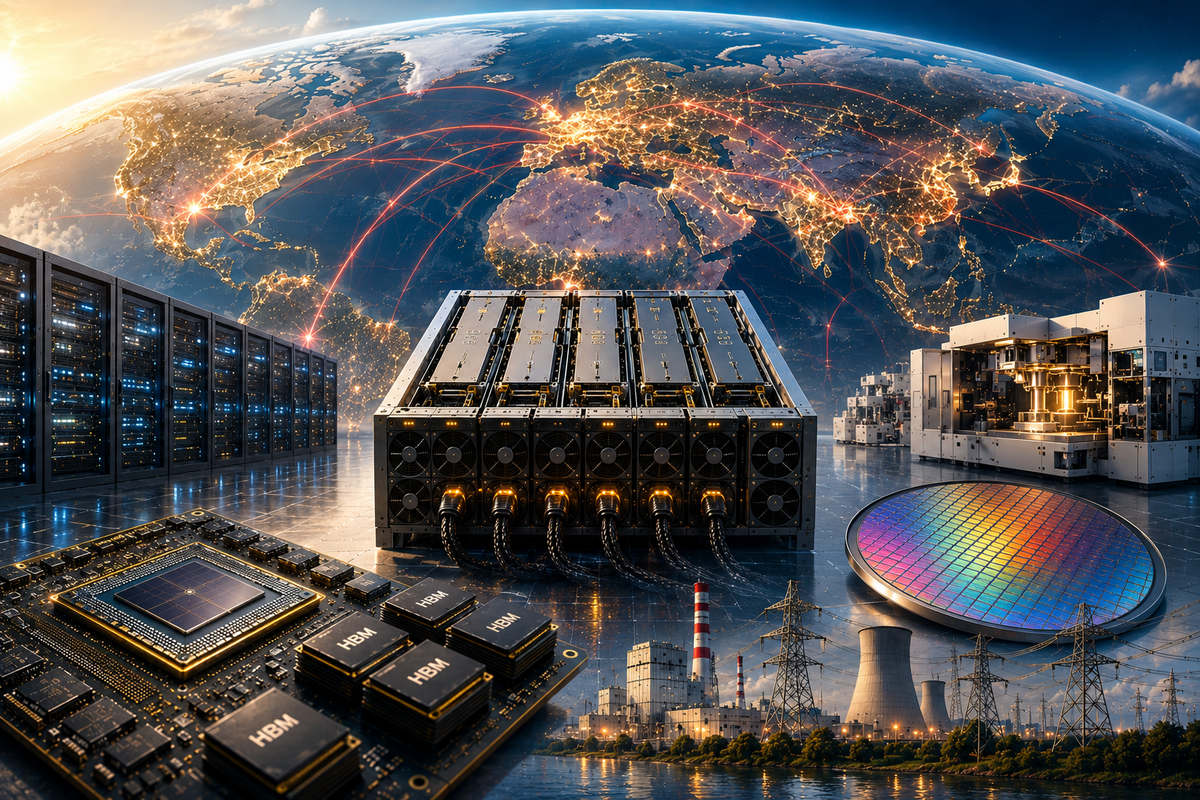
Yapay Zekâya Sordugunuz Tek Bir Sorunun Arkasındaki Dünya
Yazının tamamını rapor olarak indirebilirsiniz.
Açık Erişim
Bu yazı herkesin ücretsiz erişimine, indirmesine, paylaşmasına ve referans göstermesine açıktır. İçerik, yazar ve The Intelligence Atlas kaynak gösterilerek kullanılabilir.
Licensed under Creative Commons Attribution 4.0 International (CC BY 4.0).
Yapay zekâ, son yılların en büyük teknolojik dönüşümlerinden biri. Her gün yeni bir model duyuruluyor, milyarlarca dolarlık yatırımlar yapılıyor ve yapay zekâ artık yalnızca teknoloji şirketlerinin değil, hemen her sektörün gündeminde yer alıyor.
Ancak bu dönüşümün ilginç bir tarafı var: Çoğumuz yapay zekânın ürettiği sonucu görüyor, onu mümkün kılan ekosistemi ise görmüyoruz.
ChatGPT, Claude veya Gemini gibi sistemleri kullandığımızda aklımıza ilk olarak bu modelleri geliştiren şirketler geliyor. Oysa bu modeller, çok daha büyük bir teknoloji zincirinin yalnızca görünen yüzünü oluşturuyor. Bir yapay zekâ modelinin çalışabilmesi için devasa veri merkezlerine, bu merkezlerin içinde binlerce işlemciye ve işlemcileri besleyen yüksek bant genişlikli belleklere ihtiyaç var. Bu donanımlar dünyanın en gelişmiş yarı iletken fabrikalarında üretiliyor. Fabrikaların çalışabilmesi ise litografi sistemlerinden optik teknolojilerine, özel kimyasallardan ultra saf malzemelere kadar uzanan başka bir mühendislik dünyasına dayanıyor.
Ekranımızda birkaç saniye içinde beliren tek bir yanıt, aslında dünyanın farklı ülkelerine yayılmış çok katmanlı bir teknoloji ekosisteminin ortak ürünü.
Bu yazının çıkış noktası tam olarak burada başlıyor.
Amerika Birleşik Devletleri’nden yola çıkacak; Güney Kore, Tayvan, Hollanda, Almanya ve Japonya’ya uzanan bir teknoloji yolculuğuna çıkacağız. Yapay zekâya verilen tek bir yanıtın arkasında hangi teknolojilerin, şirketlerin ve ülkelerin bulunduğunu adım adım takip edeceğiz.
Bugüne kadar yapay zekâ hakkında çok sayıda teknik yazı okumuş, farklı modelleri denemiş veya bu teknolojiyi işinize nasıl entegre edebileceğinizi düşünmüş olabilirsiniz. Modellerin nasıl çalıştığını, iş hayatını nasıl değiştireceğini, hangi meslekleri dönüştüreceğini ya da gelecekte işlerimizi elimizden alıp alamayacağını tartışan pek çok değerlendirmeyle de karşılaşmışsınızdır.
Şimdi bütün bu tartışmaları bir kenara bırakalım ve yapay zekâya farklı bir pencereden bakalım.
Bu kez yapay zekânın yalnızca ne yapabildiğini değil, onu mümkün kılan ekonomik ve endüstriyel yapıyı inceleyeceğiz. Modellerin arkasındaki veri merkezlerini, bu merkezlerde çalışan işlemcileri, işlemcileri besleyen bellekleri, çiplerin üretildiği fabrikaları ve o fabrikaların çalışmasını sağlayan kritik teknolojileri görünür hâle getirmeye çalışacağız.
Bunu yaparken yalnızca OpenAI, Google, Microsoft veya NVIDIA gibi herkesin bildiği şirketlerden söz etmeyeceğiz. ASML’nin neden dünyanın en stratejik teknoloji şirketlerinden biri olduğunu, Zeiss olmadan gelişmiş çip üretiminin neden mümkün olmadığını, TSMC’nin küresel ekonomide nasıl benzersiz bir konuma ulaştığını ve Japonya’nın yarı iletken sektöründeki görünmeyen gücünü de anlamaya çalışacağız.
Model katmanından bulut altyapılarına, GPU’lardan HBM belleklere, gelişmiş paketleme teknolojilerinden yarı iletken üretimine, litografi sistemlerinden optiğe, malzeme biliminden enerji ve ağ altyapısına kadar uzanan bütün değer zincirini birlikte takip edeceğiz.
Çünkü yapay zekâyı anlamak, yalnızca en gelişmiş modeli tanımakla değil; o modeli mümkün kılan şirketleri, teknolojileri, ülkeleri ve ekonomik ilişkileri birlikte okuyabilmekle başlar.
Okuyucuya Kısa Bir Not
Bu yazıda adı geçen şirketler, ilgili katmanların anlaşılması açısından öne çıkan örneklerdir. Amacımız ekosistemdeki bütün oyuncuları listelemek değil, değer zincirinin nasıl çalıştığını ve en kritik halkalarının birbirine nasıl bağlandığını anlaşılır bir çerçevede ortaya koymaktır.
Katman 1: Model Katmanı
Yapay zekânın görünen yüzü
Yolculuğumuzun ilk durağı Amerika Birleşik Devletleri.
Büyük dil modelleri ve üretken yapay zekâ üzerine çalışmalar uzun yıllardır devam ediyordu. Ancak 30 Kasım 2022'de OpenAI'ın ChatGPT'yi kamuoyunun kullanımına sunması önemli bir kırılma yarattı. İlk kez milyonlarca insan gelişmiş bir yapay zekâ modeliyle doğrudan etkileşime geçti. Yapay zekâ, araştırma laboratuvarlarının ve teknoloji şirketlerinin sınırlarını aşarak gündelik hayatın, iş dünyasının ve kamuoyunun gündemine yerleşti.
Bu nedenle yolculuğumuza Amerika Birleşik Devletleri'nden başlıyoruz. Çünkü bugün yapay zekâ denildiğinde insanların aklına ilk olarak ChatGPT, Claude, Gemini veya Grok gibi modeller geliyor. Ekosistemin görünen yüzünü büyük ölçüde bu modeller ve onları geliştiren Amerikan şirketleri oluşturuyor.
Bu katmanın başlıca oyuncuları OpenAI, Anthropic, Google, Meta ve xAI. ChatGPT, Claude, Gemini, Grok ve Llama ise milyonlarca insanın kullandığı en görünür ürünler arasında yer alıyor.
Son yıllarda yapay zekâ alanındaki rekabetin en çok konuşulan bölümü de burada yaşanıyor. Yeni model duyuruları, benchmark sonuçları, yetenek karşılaştırmaları ve milyarlarca dolarlık yatırımlar büyük ölçüde bu şirketler etrafında şekilleniyor. Bu nedenle birçok kişi için yapay zekâ denildiğinde görülen resim, yalnızca bu katmandan ibaret.
Bu şirketler, foundation model olarak adlandırılan genel amaçlı büyük dil modellerini geliştiriyor. Bunların en gelişmiş örnekleri ise bugün frontier model olarak tanımlanıyor. İnsan dilini anlayabilen, yorumlayabilen ve yeni içerik üretebilen bu sistemler, bir anlamda yapay zekânın "zekâsını" oluşturuyor.
Ancak burada önemli bir yanılgı var.
Yapay zekâ yarışının en görünür kısmı model geliştirme yarışı olsa da, rekabet bundan ibaret değil. Bir model ne kadar başarılı olursa olsun, onu milyonlarca hatta milyarlarca kullanıcıya aynı anda ulaştıramıyorsanız gerçek dünyada karşılık bulması kolay değil.
ChatGPT'nin, Claude'un veya Gemini'nin milyonlarca kullanıcı tarafından kullanılabilmesinin nedeni yalnızca güçlü modeller olmaları değil; aynı zamanda bu modelleri çalıştırabilecek devasa bir hesaplama altyapısına sahip olmalarıdır.
İşte bu nedenle model katmanı, bu yolculuğun yalnızca başlangıç noktasıdır.
Ancak güçlü bir model geliştirmek tek başına yeterli değildir. Bu modeli dünyanın dört bir yanındaki kullanıcılara kesintisiz, güvenilir ve düşük gecikmeyle ulaştırabilecek devasa bir altyapıya da ihtiyaç vardır.
Şimdi odağımızı modeli geliştiren şirketlerden, bu modelleri milyarlarca kullanıcıya ulaştıran görünmez altyapıya çeviriyoruz.
Katman 2: Hyperscaler Katmanı
Yapay zekâyı dünyaya ulaştıran görünmez güç
Yolculuğumuz Amerika Birleşik Devletleri'nde devam ediyor.
Bir önceki bölümde yapay zekâ yarışının en görünür tarafını gördük. ChatGPT, Claude, Gemini ve Grok gibi modeller bugün milyonlarca insanın kullandığı sistemlere dönüştü. Ancak burada önemli bir soru ortaya çıkıyor: Bu modeller aynı anda milyonlarca hatta milyarlarca kullanıcıya nasıl hizmet verebiliyor?
Bu sorunun cevabı bizi yapay zekâ ekosisteminin ikinci katmanına götürüyor.
Hyperscaler'lar.
Her ne kadar dünyanın dört bir yanına yayılmış veri merkezlerine sahip olsalar da, bugün yapay zekâ ekosisteminin en büyük hyperscaler'ları yine Amerika merkezli şirketlerden oluşuyor.
Hyperscaler, dünyanın en büyük bulut bilişim altyapılarını işleten şirketlere verilen isimdir. Bu şirketler yalnızca sunucu kiralamaz; aynı zamanda dünyanın farklı bölgelerine yayılmış devasa veri merkezleri kurar ve yapay zekâ modellerinin ihtiyaç duyduğu hesaplama altyapısını sağlar. Bir başka ifadeyle, model katmanı yapay zekânın zekâsını üretirken, hyperscaler katmanı bu zekâyı dünyanın dört bir yanındaki kullanıcılara ulaştırır.
Bu katmanın başlıca oyuncuları Microsoft Azure, Amazon Web Services (AWS) ve Google Cloud Platform'dur (GCP). Ortak özellikleri, büyük dil modellerini küresel ölçekte çalıştırabilecek altyapıya sahip olmalarıdır.
Örneğin ChatGPT'nin milyonlarca kullanıcıya aynı anda yanıt verebilmesi yalnızca OpenAI'ın geliştirdiği model sayesinde mümkün değildir. Aynı zamanda Microsoft Azure'un dünya geneline yayılmış veri merkezleri ve yüksek ölçekli bulut altyapısı sayesinde mümkün olur. Microsoft'un OpenAI'a yaptığı milyarlarca dolarlık yatırımın arkasındaki en önemli nedenlerden biri de bu iş birliğidir. OpenAI modeli geliştirirken, Azure bu modeli küresel ölçekte çalıştırabilecek altyapıyı sağlar.
Benzer şekilde Claude, Amazon'un bulut altyapısından (AWS); Gemini ise Google'ın kendi veri merkezi ağı ve bulut altyapısından yararlanır.
Burada kritik nokta şudur. Bir yapay zekâ modeli geliştirmek ile onu küresel ölçekte çalıştırmak, birbirinden tamamen farklı mühendislik problemleridir. İlkinde temel mesele modeli geliştirmektir. İkincisinde ise modeli milyonlarca kullanıcıya güvenilir, hızlı ve kesintisiz biçimde ulaştırabilmektir.
Bunun için yalnızca güçlü donanımlara sahip olmak yeterli değildir. Aynı zamanda veri merkezlerine, yüksek hızlı ağ altyapısına, depolama sistemlerine, enerjiye ve gelişmiş soğutma teknolojilerine de ihtiyaç vardır.
İşte bu nedenle hyperscaler'lar, yapay zekâ ekosisteminin en kritik katmanlarından birini oluşturur. Çünkü en gelişmiş model bile, onu çalıştırabilecek ölçekte bir altyapı olmadan gerçek dünyada değer üretemez.
Ancak burada da hikâye bitmiyor. Veri merkezleri ne kadar büyük olursa olsun, asıl hesaplamayı yapan onlar değildir.
Şimdi odağımızı bu veri merkezlerinin gerçek hesaplama gücünü sağlayan teknolojilere çeviriyoruz.
Katman 3: GPU Katmanı
Yapay zekânın gerçek motoru
Yolculuğumuz Amerika Birleşik Devletleri'nde devam ediyor.
Bir önceki bölümde büyük dil modellerini dünyanın dört bir yanındaki kullanıcılara ulaştıran dev veri merkezlerini gördük. Ancak bu veri merkezlerinin büyüklüğü tek başına bir anlam ifade etmiyor. Çünkü asıl önemli olan, bu merkezlerin içinde hesaplamayı gerçekleştiren işlemciler.
İşte bu noktada yapay zekâ ekosisteminin en kritik bileşenlerinden biriyle karşılaşıyoruz.
GPU (Graphics Processing Unit).
Günlük hayatta GPU'lar daha çok ekran kartı olarak bilinir. İlk olarak bilgisayar oyunlarındaki grafik işlemlerini hızlandırmak amacıyla geliştirilen bu işlemciler, bugün yapay zekâ devriminin gerçek hesaplama motoruna dönüşmüş durumda.
GPU pazarında akla ilk gelen şirket hiç kuşkusuz NVIDIA. Bunun nedeni yalnızca güçlü işlemciler üretmesi değil, geliştirdiği donanım ve yazılım ekosisteminin yapay zekâ modellerinin ihtiyaç duyduğu paralel hesaplama mimarisine son derece uygun olmasıdır. Bu nedenle bugün dünyanın en büyük yapay zekâ veri merkezlerinin önemli bir bölümü NVIDIA GPU'ları üzerine inşa edilmektedir.
Bununla birlikte GPU ekosistemi yalnızca NVIDIA'dan ibaret değildir. AMD başta olmak üzere farklı oyuncular da bu alandaki rekabeti her geçen gün artırmaktadır. Özellikle hyperscaler'ların maliyet, performans ve tedarik çeşitliliği arayışları, alternatif GPU mimarilerine olan ilgiyi hızla artırıyor. Aynı zamanda Amerika Birleşik Devletleri dışında, özellikle Çin de kendi yapay zekâ hızlandırıcılarını geliştirmek için önemli yatırımlar yapıyor. Yapay zekâ yarışındaki bu rekabeti ve Çin'in ekosistemdeki konumunu yazının ilerleyen bölümlerinde ayrıntılı olarak ele alacağız.
GPU'nun neden bu kadar kritik olduğunu anlayabilmek için önce CPU ile GPU arasındaki temel farka bakmak gerekiyor.
CPU (Central Processing Unit), daha az sayıda ancak daha karmaşık işlemleri yürütmek üzere tasarlanmıştır. GPU ise aynı anda binlerce küçük işlemi paralel olarak gerçekleştirebilir.
Bunu basit bir benzetmeyle açıklayabiliriz. CPU, tek başına çalışan deneyimli bir usta gibidir. GPU ise aynı işi aynı anda yapan binlerce kişilik büyük bir ekip...
Yapay zekâ modelleri de tam olarak bu çalışma biçimine ihtiyaç duyar. Çünkü büyük dil modellerinin eğitimi sırasında trilyonlarca matematiksel işlem aynı anda gerçekleştirilir. Bu nedenle modern yapay zekâ modelleri, binlerce GPU'nun birlikte çalıştığı kümeler üzerinde eğitilmektedir.
Ancak GPU'ların görevi yalnızca modelleri eğitmek değildir. Günlük hayatta deneyimlediğimiz yapay zekâ uygulamalarının büyük bölümü eğitim (training) değil, çıkarım (inference) aşamasında çalışır. Bu iki kavram çoğu zaman birbiriyle karıştırılır.
Training (Eğitim): Model ilk kez oluşturulur. Çok büyük veri kümeleri kullanılarak milyarlarca parametre optimize edilir. Bu süreç haftalar hatta aylar sürebilir ve son derece yüksek hesaplama gücü gerektirir.
Inference (Çıkarım): Model artık eğitilmiştir. Siz ChatGPT'ye bir soru sorarsınız ve model, öğrendiği bilgileri kullanarak saniyeler içinde yanıt üretir.
Bugün GPU'lara olan ihtiyaç yalnızca yeni modeller geliştirmekten kaynaklanmıyor. Milyonlarca kullanıcının aynı anda gerçekleştirdiği çıkarım işlemleri de devasa bir hesaplama altyapısı gerektiriyor. Bu nedenle GPU'lar yalnızca araştırma laboratuvarlarının değil, günlük hayatımızın da görünmeyen işlemcileri hâline gelmiş durumda.
Son yıllarda Apple da bu alana farklı bir yaklaşım getirdi. Apple Silicon mimarisiyle birlikte daha küçük ve optimize edilmiş modeller doğrudan kullanıcı cihazları üzerinde çalıştırılmaya başlandı. Büyük modellerin eğitimi hâlâ veri merkezlerindeki GPU kümelerine ihtiyaç duysa da, özellikle inference tarafında Apple'ın geliştirdiği Unified Memory mimarisi ve Neural Engine gibi teknolojiler cihaz üzerinde çalışan yapay zekâ uygulamaları için önemli bir alternatif oluşturuyor. Bu da gelecekte yapay zekânın yalnızca veri merkezlerinde değil, cebimizde taşıdığımız cihazlarda da giderek daha fazla çalışacağını gösteriyor.
Ancak burada önemli bir nokta daha var.
GPU tek başına yeterli değildir.
Ne kadar güçlü olursa olsun, ihtiyaç duyduğu veriye yeterince hızlı ulaşamazsa gerçek performansını gösteremez. Bunu yüksek performanslı bir yarış otomobiline benzetebiliriz. Motor ne kadar güçlü olursa olsun, yakıt sistemi yeterli değilse tam kapasite çalışamaz.
GPU'lar için de durum farklı değildir. İşlem gücü arttıkça, bu işlemcileri besleyebilecek daha hızlı bellek teknolojilerine ihtiyaç duyulur.
Yolculuğumuz şimdi Güney Kore'ye uzanıyor. Çünkü artık odağımızı bu işlemcilerin ihtiyaç duyduğu veriyi mümkün olan en yüksek hızda taşıyan bellek teknolojilerine çeviriyoruz.
Katman 4: HBM Katmanı
GPU'nun en kritik yardımcısı
Yolculuğumuzun yeni durağı Güney Kore.
Amerika'dan ayrıldıktan sonra yapay zekâ ekosisteminin bir başka kritik halkasına ulaşıyoruz. Bugün Güney Kore, yalnızca tüketici elektroniğiyle değil, aynı zamanda dünyanın en gelişmiş bellek teknolojileriyle de yapay zekâ devriminin merkezinde yer alıyor.
Bir önceki bölümde GPU'ların yapay zekânın gerçek hesaplama motoru olduğunu gördük. Ancak ne kadar güçlü olurlarsa olsunlar, ihtiyaç duydukları veriye yeterince hızlı ulaşamazlarsa gerçek performanslarını gösteremezler.
İşte bu noktada yapay zekâ ekosisteminin bir sonraki kritik bileşeni devreye giriyor.
HBM (High Bandwidth Memory).
HBM, yüksek bant genişlikli bellek teknolojisinin kısaltmasıdır. Daha basit bir ifadeyle, GPU'nun ihtiyaç duyduğu veriyi mümkün olan en yüksek hızda iletmek için geliştirilmiş özel bir bellek türüdür.
Bunu günlük hayattan bir örnekle düşünelim. Çok güçlü bir motorunuz olabilir. Ancak motora yeterince yakıt ulaştıramıyorsanız, o motor tam kapasiteyle çalışamaz. GPU ile HBM arasındaki ilişki de buna benzer. GPU hesaplamayı yapar, HBM ise ihtiyaç duyduğu veriyi ona sürekli ve mümkün olan en yüksek hızda ulaştırır. Bu nedenle günümüzde GPU performansını belirleyen en önemli unsurlardan biri yalnızca işlem gücü değil, aynı zamanda bellek bant genişliğidir.
İşte HBM teknolojisi de tam olarak bu sorunu çözmek için geliştirildi.
Bugün HBM üretebilen şirket sayısı oldukça sınırlıdır. Bu alandaki teknoloji yarışına Güney Koreli SK hynix (eski adıyla Hyundai Electronics) ve Samsung öncülük ederken, Amerikan Micron da pazarın en önemli oyuncuları arasında yer alıyor.
Aslında bellek teknolojilerinin stratejik önemi, yapay zekâdan önce de dünya tarafından acı bir şekilde tecrübe edildi. COVID-19 pandemisi sırasında yaşanan küresel çip krizi, yarı iletken tedarik zincirinin ne kadar kırılgan olduğunu ortaya koydu. Otomotivden tüketici elektroniğine kadar birçok sektör, yalnızca birkaç kritik bileşendeki üretim aksaklığı nedeniyle aylarca üretim yapmakta zorlandı.
Yapay zekâ devrimi ise bu tabloyu bambaşka bir seviyeye taşıdı. Artık mesele yalnızca yeterli sayıda bellek üretebilmek değil, GPU'ları besleyebilecek kadar hızlı bellek üretebilmekti. Böylece HBM, sıradan bir bellek teknolojisi olmaktan çıkarak yapay zekâ çağının en stratejik bileşenlerinden biri hâline geldi.
Bugün yapay zekâ sektöründeki en önemli darboğazlardan biri de HBM üretim kapasitesidir. En gelişmiş GPU'ları tasarlamak tek başına yeterli değildir. Bu işlemcileri besleyebilecek yeterli HBM üretilemediği sürece, yapay zekâ altyapısının büyümesi de doğal olarak yavaşlamaktadır. Bu nedenle HBM, yapay zekâ ekosisteminin en kritik darboğazlarından biri olarak kabul edilmektedir.
Ancak burada dikkat çekici bir ayrıntı daha var. HBM, geleneksel RAM modülleri gibi anakart üzerine takılan bağımsız bir bellek değildir. GPU'ya mümkün olduğunca yakın yerleştirilmesi gerekir. İşte bu zorunluluk, yapay zekâ ekosisteminde yeni bir mühendislik alanının doğmasına neden oldu.
Advanced Packaging (Gelişmiş Paketleme).
GPU ile HBM'yi tek bir sistem gibi çalıştırabilmek, günümüzün en büyük mühendislik problemlerinden biri hâline geldi.
Yolculuğumuz şimdi Tayvan'a uzanıyor. Çünkü artık odağımızı bu iki kritik bileşeni tek bir sistem gibi çalıştırmayı mümkün kılan mühendislik çözümlerine çeviriyoruz.
Katman 5: Advanced Packaging
Yapay zekânın görünmeyen kahramanı
Yolculuğumuzun yeni durağı Tayvan.
Amerika'da modelleri geliştiren şirketleri, dev veri merkezlerini ve GPU'ları gördük. Güney Kore'de ise bu işlemcileri besleyen HBM teknolojisini inceledik.
Şimdi yapay zekâ ekosisteminin en az konuşulan, ancak en kritik mühendislik problemlerinden biriyle karşılaşıyoruz.
GPU ile HBM, nasıl bu kadar yüksek hızda birlikte çalışabiliyor?
Bu sorunun cevabı bizi gelişmiş paketleme teknolojilerine götürüyor.
Advanced Packaging (Gelişmiş Paketleme).
Geleneksel bilgisayarlarda işlemci ve bellek, anakart üzerinde birbirinden bağımsız bileşenler olarak yer alır. Bu yaklaşım uzun yıllar boyunca yeterli oldu. Ancak yapay zekâ modellerinin ihtiyaç duyduğu veri miktarı katlanarak arttıkça, GPU ile bellek arasındaki fiziksel mesafe bile performansı sınırlayan önemli bir unsur hâline geldi.
Bu nedenle yarı iletken endüstrisi yeni bir yaklaşım geliştirdi: GPU ile HBM'yi birbirine mümkün olduğunca yakın yerleştirmek. Amaç yalnızca daha az yer kaplamak değildi. Asıl hedef, veri transfer mesafesini kısaltarak GPU'nun ihtiyaç duyduğu veriye mümkün olan en düşük gecikmeyle ulaşmasını sağlamaktı.
Bugün bu yaklaşım Advanced Packaging olarak adlandırılıyor. Yapay zekâ alanında en yaygın kullanılan teknolojilerden biri ise CoWoS (Chip-on-Wafer-on-Substrate) paketleme mimarisidir.
Bu teknolojide GPU ile HBM, interposer adı verilen özel bir ara katman üzerine birlikte yerleştirilir. Böylece iki ayrı bileşen, dışarıdan bakıldığında tek bir çip gibi davranır ve aralarında son derece yüksek hızda veri alışverişi gerçekleşebilir.
Aslında yapay zekâ çağındaki rekabet yalnızca daha güçlü işlemciler üretme yarışı değildir. Aynı zamanda işlemci ile belleği birbirine en verimli şekilde yaklaştırabilme yarışıdır.
Bugün bu alandaki en önemli şirketlerin başında Tayvan merkezli TSMC (Taiwan Semiconductor Manufacturing Company) geliyor. Adındaki "Semiconductor Manufacturing" ifadesi de aslında şirketin temel rolünü özetliyor. TSMC yeni işlemciler tasarlamaz; başkalarının geliştirdiği yarı iletkenleri üretir ve gelişmiş paketleme teknolojileriyle onları yüksek performanslı sistemlere dönüştürür. Özellikle CoWoS teknolojisindeki liderliği sayesinde TSMC, yalnızca dünyanın en büyük bağımsız yarı iletken üreticisi değil, aynı zamanda yapay zekâ ekosisteminin en stratejik şirketlerinden biri hâline gelmiş durumda.
Burada ilginç olan nokta ise şu: TSMC bu aşamada yeni bir GPU tasarlamıyor, yeni bir bellek de geliştirmiyor. Yaptığı iş, birbirinden tamamen farklı bileşenleri tek bir sistem gibi çalışabilecek şekilde fiziksel olarak bir araya getirmek.
Bu nedenle bugün CoWoS üretim kapasitesi, yapay zekâ sektöründe en az GPU ve HBM kadar kritik bir kaynak hâline gelmiştir. Uzun süre boyunca CoWoS kapasitesindeki sınırlamalar, dünyanın en gelişmiş yapay zekâ sistemlerinin üretim hızını belirleyen en önemli darboğazlardan biri oldu.
Bu yaklaşım yalnızca NVIDIA'ya özgü değildir. AMD'nin Instinct serisi yapay zekâ hızlandırıcılarında da GPU ile HBM, benzer gelişmiş paketleme teknolojileri kullanılarak bir araya getirilmektedir. Çünkü günümüzde yüksek performanslı yapay zekâ işlemcilerinin neredeyse tamamı, yalnızca güçlü bir GPU'ya değil, GPU ile belleğin mümkün olan en kısa mesafede birlikte çalışmasına ihtiyaç duyar.
Apple ise bu alana farklı bir perspektiften yaklaşıyor. Apple Silicon işlemcilerinde CPU, GPU ve Unified Memory aynı paket içerisinde tasarlanarak bileşenler arasındaki veri paylaşımı önemli ölçüde hızlandırılıyor. Her ne kadar Apple'ın yaklaşımı veri merkezlerinde kullanılan HBM tabanlı yapay zekâ hızlandırıcılarından farklı olsa da, temel fikir aynıdır: işlemci ile belleği fiziksel olarak birbirine yaklaştırarak veri akışını hızlandırmak.
Başka bir ifadeyle, günümüz yapay zekâ sistemlerinde performansı belirleyen unsur yalnızca daha güçlü işlemciler üretmek değil, işlemci ile belleği fiziksel olarak nasıl bir araya getirdiğinizdir.
Ancak burada yeni bir soru ortaya çıkıyor.
NVIDIA çipi tasarlıyor.
TSMC gelişmiş paketleme teknolojileriyle bu sistemi bir araya getiriyor.
Peki bu çipleri nanometre ölçeğinde fiziksel olarak kim üretiyor?
Yolculuğumuz Tayvan'da devam ediyor. Çünkü şimdi odağımızı, yapay zekâ ekosisteminin en temel kavramlarından birine çeviriyoruz: çip üretimi.
Katman 6: Foundry Katmanı
Çipleri gerçekten kim üretiyor?
Yolculuğumuz Tayvan'da devam ediyor.
Bir önceki bölümde GPU ile HBM'nin tek bir sistem gibi çalışabilmesi için gelişmiş paketleme teknolojilerine ihtiyaç duyduğunu gördük. Ancak burada önemli bir soru ortaya çıkıyor.
NVIDIA çipi tasarlıyor.
TSMC gelişmiş paketleme teknolojileriyle bu sistemi bir araya getiriyor.
Peki bu çipleri fiziksel olarak kim üretiyor?
Bu sorunun cevabı bizi yapay zekâ ekosisteminin bir başka kritik katmanına götürüyor.
Foundry.
Foundry, en basit tanımıyla yarı iletken üretim fabrikalarını işleten şirketlere verilen isimdir. Bu şirketler kendi işlemcilerini tasarlamaz. Görevleri, başka şirketlerin geliştirdiği çipleri nanometre ölçeğinde fiziksel olarak üretmektir.
Bugün yapay zekâ ekosisteminde kullanılan işlemcilerin büyük bölümü fabless olarak adlandırılan şirketler tarafından tasarlanır. NVIDIA, AMD, Broadcom ve Marvell bu yaklaşımın en bilinen örnekleri arasında yer alır. Bu şirketler çiplerin mimarisini geliştirir; üretim ise dünyanın en gelişmiş yarı iletken fabrikalarına sahip foundry şirketleri tarafından gerçekleştirilir.
Bu alandaki en önemli oyuncuların başında TSMC (Taiwan Semiconductor Manufacturing Company) geliyor. Bunun yanında Samsung Foundry ve Intel Foundry de gelişmiş üretim teknolojileriyle sektörde önemli rol oynuyor. Özellikle TSMC, en ileri üretim süreçlerindeki liderliği sayesinde bugün dünyanın en gelişmiş yapay zekâ işlemcilerinin önemli bir bölümünü üretiyor.
Burada tasarım ile üretim arasındaki farkı iyi anlamak gerekir. Bir şirket dünyanın en güçlü işlemcisini tasarlayabilir. Ancak onu üretebilecek teknolojiye sahip değilse, bu tasarım yalnızca bir mühendislik çalışması olarak kalır.
İşte foundry şirketlerini stratejik hâle getiren de tam olarak budur. Onlar yalnızca üretim yapmaz; milyarlarca transistörü, nanometre ölçeğinde olağanüstü bir hassasiyetle silikon üzerine işleyerek çalışan bir çipe dönüştürürler.
Aslında yapay zekâ çağındaki en büyük rekabetlerden biri de burada yaşanıyor. Dünyanın en gelişmiş işlemcilerini tasarlayabilecek şirket sayısı giderek artarken, bu işlemcileri en ileri üretim teknolojileriyle üretebilecek şirket sayısı oldukça sınırlı. Bu nedenle gelişmiş foundry kapasitesi, yapay zekâ ekosisteminin en stratejik kaynaklarından biri hâline gelmiş durumda.
Bu stratejik önem artık yalnızca teknoloji şirketlerinin değil, devletlerin de öncelikleri arasında yer alıyor. Son yıllarda özellikle Amerika Birleşik Devletleri, gelişmiş çip üretimini yeniden kendi topraklarına taşımak amacıyla milyarlarca dolarlık teşvik programları başlattı. Bu kapsamda Intel'in üretim kapasitesi desteklenirken, TSMC ve Samsung gibi üreticilerin de Amerika'da yeni fabrikalar kurmaları teşvik edildi. Çünkü günümüzde en gelişmiş çipleri tasarlayabilmek kadar, onları güvenli ve sürdürülebilir biçimde üretebilmek de ekonomik ve stratejik bağımsızlığın önemli bir parçası olarak görülüyor.
Ancak bütün bu yatırımlara rağmen, dünyanın en gelişmiş üretim süreçlerinin önemli bir bölümü hâlâ Tayvan'da bulunuyor.
Peki TSMC'nin sahip olduğu bu üretim teknolojisini başka şirketler neden kolayca geliştiremiyor?
Yolculuğumuz şimdi Hollanda'ya uzanıyor. Çünkü artık odağımızı dünyanın en gelişmiş çiplerini mümkün kılan üretim teknolojilerine çeviriyoruz.
Katman 7: EUV Litografi
Dünyanın en kritik makinesi
Yolculuğumuzun yeni durağı Hollanda.
Amerika'da yapay zekâ modellerini geliştiren şirketleri gördük. Güney Kore'de bu modelleri besleyen bellek teknolojilerini, Tayvan'da ise dünyanın en gelişmiş yapay zekâ çiplerinin nasıl üretildiğini inceledik.
Ancak bütün bu teknolojilerin çalışabilmesi için hâlâ cevaplamamız gereken çok önemli bir soru var.
TSMC, milyarlarca transistörü birkaç nanometrelik bir alana nasıl yerleştirebiliyor?
Bu sorunun cevabı bizi yarı iletken endüstrisinin belki de en kritik teknolojisine götürüyor.
EUV Litografi.
Litografi, en basit ifadeyle bir çipin devre desenlerini silikon wafer üzerine aktarma işlemidir. Wafer, çiplerin üretildiği ultra saf silikondan oluşan ince dairesel plakadır.
Bunu bir matbaaya benzetebiliriz. Nasıl bir matbaa mürekkebi kâğıda belirli bir deseni basıyorsa, litografi sistemleri de milyarlarca transistörün desenini silikon yüzey üzerine işler. Ancak günümüzde transistörler o kadar küçüldü ki, geleneksel yöntemlerle bunu yapmak artık mümkün değil.
Bir insan saçının kalınlığı yaklaşık 70.000 ila 100.000 nanometre arasındadır. Bugün gelişmiş yapay zekâ çiplerinde kullanılan üretim teknolojileri ise 2 ila 3 nanometre seviyesine kadar inmiştir. Başka bir ifadeyle, modern işlemcilerde üretilen yapılar insan saçından on binlerce kat daha küçüktür.
Bu ölçekte üretim yapabilmek için geleneksel litografi sistemleri yeterli değildir.
İşte bu noktada EUV (Extreme Ultraviolet) teknolojisi devreye giriyor.
EUV, yaklaşık 13,5 nanometre dalga boyuna sahip son derece kısa dalga boylu ultraviyole ışık kullanarak bugün mümkün olan en küçük transistörlerin üretilmesini sağlayan litografi teknolojisidir. Bu dalga boyu, insan gözünün görebildiği görünür ışıktan onlarca kat daha kısadır. Böyle bir ışığı üretmek, yönlendirmek ve kusursuz bir hassasiyetle kontrol edebilmek ise başlı başına bir mühendislik problemidir.
Aslında bugün çip üretimindeki en büyük zorluk yalnızca transistörleri küçültmek değildir. Asıl zorluk, onları işleyebilecek kadar hassas bir ışık üretebilmektir.
İşte bu nedenle EUV sistemleri yalnızca yarı iletken endüstrisinin değil, modern mühendisliğin de geliştirdiği en karmaşık makineler arasında yer alır.
Bugün bu teknolojiyi ticari ölçekte geliştirebilen ve üretebilen tek şirket, Hollanda merkezli ASML (Advanced Semiconductor Materials Lithography)'dir.
İşte ASML'yi dünyanın en stratejik şirketlerinden biri yapan da tam olarak budur.
OpenAI dünyanın en iyi modelini geliştirebilir.
NVIDIA en güçlü GPU'yu tasarlayabilir.
TSMC dünyanın en gelişmiş üretim tesislerine sahip olabilir.
Ancak ASML'nin geliştirdiği EUV litografi sistemleri olmadan, bu çiplerin hiçbirini üretmek mümkün değildir.
Peki ASML bu alanda neden tek başına?
Bunun nedeni yalnızca başarılı bir şirket olması değil. EUV teknolojisi yaklaşık kırk yıla yayılan araştırma ve geliştirme çalışmalarının sonucunda ortaya çıktı. Bu süreçte Intel, TSMC ve Samsung gibi dünyanın en büyük yarı iletken şirketleri de ASML'nin geliştirdiği teknolojilere yatırım yaparak bu ekosistemin oluşmasına katkı sağladı. Aynı zamanda Hollanda, Almanya ve diğer birçok ülkedeki yüzlerce uzman şirket, bugün tek bir EUV makinesinde kullanılan kritik bileşenleri birlikte geliştirdi.
Başka bir ifadeyle, ASML'nin en büyük avantajı yalnızca sahip olduğu teknoloji değildir. Onlarca yılda oluşmuş bilgi birikimi, mühendislik deneyimi, tedarik zinciri ve küresel iş ortaklığı ağıdır. Bu ölçekte bir ekosistemi kısa sürede yeniden oluşturmak son derece zordur.
Elbette bu alandaki rekabet tamamen durmuş değil. Özellikle Çin, litografi teknolojilerinde dışa bağımlılığı azaltmak amacıyla milyarlarca dolarlık yatırımlar yapıyor ve kendi yerli çözümlerini geliştirmeye çalışıyor. Ancak bugün itibarıyla gelişmiş EUV litografi sistemlerini ticari ölçekte üretebilen tek şirket hâlâ ASML'dir. Çin'in bu alandaki çalışmalarını ve küresel yapay zekâ yarışındaki konumunu yazının ilerleyen bölümlerinde ayrıca ele alacağız.
İşte bu nedenle ASML yalnızca önemli bir teknoloji şirketi değil, aynı zamanda küresel yapay zekâ ekosisteminin en büyük darboğazlarından biridir. Çünkü ASML'nin üretebildiği EUV makinesi sayısı arttıkça, dünyanın üretebileceği en gelişmiş çip sayısı da artar. Üretim kapasitesi sınırlı kaldığında ise bu durum yalnızca bir şirketi değil, bütün yapay zekâ ekosistemini etkiler.
Ancak burada daha da ilginç bir ayrıntı var.
ASML bu makineleri tek başına üretmiyor.
Yaklaşık 100 ton ağırlığındaki ve yüz binlerce parçadan oluşan bu olağanüstü karmaşık sistemler, farklı ülkelerde geliştirilen onlarca ileri teknolojinin bir araya gelmesiyle ortaya çıkıyor. Başka bir ifadeyle, bugün dünyanın en gelişmiş çiplerini üretebilen makinenin kendisi de küresel bir mühendislik başarısının ürünü.
Bu ışığı üretmek de, yönlendirmek de, kusursuz bir hassasiyetle odaklamak da birbirinden tamamen farklı mühendislik problemleridir. Ve bu problemlerin her biri bizi farklı bir ülkeye, farklı bir teknoloji liderine götürecek.
İşte bu nedenle yapay zekâ ekosistemini anlamak, yalnızca şirketleri değil, ülkelerin uzmanlaştığı teknolojileri de anlamayı gerektiriyor.
Yolculuğumuz şimdi Almanya'ya uzanıyor. Çünkü artık odağımızı, bu olağanüstü makinenin ışığı kusursuz bir hassasiyetle yönlendirmesini sağlayan optik sistemlere çeviriyoruz.
Katman 8: Optik Katmanı
Zeiss: Görünmeyen lider
Yolculuğumuzun yeni durağı Almanya.
Bir önceki bölümde dünyanın en gelişmiş çiplerinin üretilebilmesini sağlayan EUV litografi teknolojisini ve bu teknolojinin arkasındaki Hollandalı ASML'yi tanıdık. Ancak burada çoğu zaman gözden kaçan önemli bir gerçek var.
ASML bu makineleri tek başına üretmiyor.
Bir EUV makinesi, farklı ülkelerde geliştirilen onlarca ileri teknolojinin kusursuz biçimde bir araya gelmesiyle ortaya çıkıyor. Bu sistemin en kritik bileşenlerinden biri ise optik sistemi.
İşte bu noktada karşımıza Alman mühendisliğinin en önemli temsilcilerinden biri çıkıyor.
Carl Zeiss.
Bir önceki bölümde EUV ışığının yaklaşık 13,5 nanometre dalga boyuna sahip olduğunu ve geleneksel optik sistemlerin sınırlarını zorladığını görmüştük. Aslında sorun yalnızca bu ışığı üretmek değildir. Onu kusursuz bir hassasiyetle yönlendirebilmektir.
İşte burada klasik optik kuralları değişmeye başlar.
Günlük hayatta kullandığımız gözlükler, fotoğraf makineleri veya teleskoplar ışığı merceklerden geçirerek odaklar. Ancak EUV ışığı, son derece kısa dalga boyu nedeniyle geleneksel cam merceklerden geçirilemez. Cam tarafından büyük ölçüde soğurulduğu için mercek kullanmak mümkün değildir.
Bu nedenle ASML'nin EUV sistemlerinde tamamen farklı bir yaklaşım tercih edilir.
Mercek yerine aynalar kullanılır.
Ancak bunlar sıradan aynalar değildir.
Zeiss tarafından geliştirilen bu aynalar, insanlığın bugüne kadar ürettiği en hassas optik sistemler arasında kabul edilir. Yüzeylerindeki pürüzler atomik ölçekte kontrol edilir. Aynanın yüzeyindeki birkaç atomluk bir hata bile ışığın yönünü değiştirebilir ve çip üretim sürecini olumsuz etkileyebilir.
Bu nedenle Zeiss'in geliştirdiği optik sistemler, yalnızca yarı iletken endüstrisinin değil, modern mühendisliğin de ulaştığı en büyük hassasiyet başarılarından biri olarak kabul edilmektedir.
Aslında bugün ASML'nin başarısının arkasındaki en önemli nedenlerden biri de budur.
ASML dünyanın en gelişmiş litografi makinesini üretiyor olabilir.
Ancak o makinenin "gözlerini" Zeiss geliştiriyor.
Burada ilginç bir ayrıntı daha var.
Zeiss, birçok küresel teknoloji şirketinin aksine halka açık bir şirket değildir. Şirketin büyük bölümü yaklaşık 140 yıl önce kurulan Carl Zeiss Vakfı tarafından kontrol edilmektedir. Vakfın temel amacı, şirketin kısa vadeli finansal baskılardan bağımsız hareket edebilmesini ve uzun vadeli araştırma ile mühendislik yatırımlarını sürdürebilmesini sağlamaktır.
Elde edilen kârın önemli bir bölümü yeniden araştırma ve geliştirme çalışmalarına aktarılırken, vakıf aynı zamanda Almanya'daki bilimsel araştırmaları ve üniversiteleri de desteklemektedir.
Bu yapı sayesinde Zeiss, çeyrek dönem finansal sonuçlarına odaklanmak yerine, onlarca yıla yayılan teknoloji yatırımları yapabilmektedir.
Belki de bugün dünyanın en hassas optik sistemlerini geliştirebilmesinin arkasındaki en önemli nedenlerden biri de budur.
Aslında yapay zekâ çağının görünmeyen liderlerinin önemli bir bölümü başarılarını son birkaç yılda değil, onlarca yıl süren mühendislik, bilim ve araştırma yatırımlarıyla inşa etti.
Bu nedenle yapay zekâ ekosistemini anlamak, yalnızca çip üreticilerini veya makine üreticilerini tanımakla sınırlı değildir. Bazen tek bir optik bileşen bile bütün üretim zincirinin en kritik darboğazlarından biri hâline gelebilir.
Ancak kusursuz optik sistemler tek başına yeterli değildir. Bu aynaların yönlendireceği ışığın da olağanüstü özelliklere sahip olması gerekir.
Yolculuğumuz Almanya'da devam ediyor. Çünkü şimdi odağımızı, bu olağanüstü ışığın ortaya çıkmasını sağlayan lazer teknolojilerine çeviriyoruz.
Katman 9: Lazer Katmanı
TRUMPF: Işığı üreten teknoloji
Yolculuğumuz Almanya'da devam ediyor.
Bir önceki bölümde Zeiss'in geliştirdiği optik sistemlerin EUV ışığını olağanüstü bir hassasiyetle yönlendirdiğini gördük. Ancak burada hâlâ cevaplamamız gereken önemli bir soru var.
Bu kadar sıra dışı bir ışık nasıl üretiliyor?
İşte bu noktada yapay zekâ ekosisteminin bir başka kritik Alman oyuncusu devreye giriyor.
TRUMPF.
Bir önceki bölümde bahsettiğimiz yaklaşık 13,5 nanometre dalga boyuna sahip EUV ışığı doğada hazır bulunan bir ışık değildir. Bu ışığın özel olarak üretilmesi gerekir. İşte tam bu noktada TRUMPF'un geliştirdiği yüksek güçlü lazer teknolojileri devreye girer.
EUV ışığını üretme süreci modern mühendisliğin en etkileyici örneklerinden biridir.
Önce mikroskobik kalay (tin) damlacıkları saniyede on binlerce kez vakum ortamına bırakılır. Ardından yüksek güçlü lazer darbeleri bu damlacıklara çarpar. Lazerin etkisiyle kalay plazmaya dönüşür ve bu plazma yaklaşık 13,5 nanometre dalga boyuna sahip EUV ışığını yaymaya başlar.
İşte ASML'nin kullandığı olağanüstü ışık kaynağı bu sürecin sonunda ortaya çıkar.
Ancak burada önemli bir ayrıntı daha var.
TRUMPF bu sistemi tek başına geliştirmiyor.
EUV ışık kaynağı; ASML bünyesindeki Cymer tarafından geliştirilen sistemler ile TRUMPF'un yüksek güçlü lazer teknolojilerinin birlikte çalışması sayesinde mümkün oluyor.
Başka bir ifadeyle;
TRUMPF lazer teknolojisini sağlıyor.
Cymer bu lazeri EUV ışık kaynağına dönüştüren sistemi geliştiriyor.
Zeiss bu ışığı atomik hassasiyetle yönlendiriyor.
ASML ise bütün bu teknolojileri tek bir litografi makinesinde bir araya getiriyor.
İşte yapay zekâ ekosisteminin en dikkat çekici yönlerinden biri de tam olarak budur.
Dışarıdan bakıldığında tek bir makine görürüz.
Oysa o makinenin içinde farklı şirketlerin onlarca yıllık bilgi birikimi birlikte çalışmaktadır.
Bugün dünyanın en gelişmiş çiplerini üretebilmek için yalnızca yarı iletken mühendisliği yeterli değildir. Lazer teknolojileri, optik mühendisliği, malzeme bilimi, vakum teknolojileri, hassas mekanik, yazılım ve daha onlarca farklı disiplin aynı sistem içinde kusursuz biçimde bir araya gelir.
İşte bu nedenle tek bir EUV makinesi, modern mühendisliğin geliştirdiği en karmaşık sistemlerden biri olarak kabul edilmektedir.
TRUMPF da bu görünmeyen ancak vazgeçilmez teknoloji ortaklarından biridir. Yaklaşık bir asırdır lazer teknolojileri ve endüstriyel üretim sistemlerine yatırım yapan şirket, bugün yapay zekâ çağının en kritik makinelerinden birinin geliştirilmesinde önemli bir rol üstlenmektedir.
Bu da bize önemli bir gerçeği gösteriyor.
Yapay zekâ çağını mümkün kılan teknolojilerin büyük bölümü, aslında yapay zekâdan çok önce başlayan onlarca yıllık mühendislik ve araştırma çalışmalarının ürünüdür.
Ancak EUV sistemi yalnızca makine, optik ve lazerden oluşmuyor. Bu makinelerin üzerinde çalıştığı malzemeler de en az kullanılan teknolojiler kadar kritik.
Yolculuğumuz şimdi Japonya'ya uzanıyor. Çünkü artık odağımızı, yarı iletken üretiminin sessiz ancak vazgeçilmez kahramanları olan malzeme teknolojilerine çeviriyoruz.
Katman 10: Yarı İletken Malzemeleri
Japonya'nın görünmeyen gücü
Yolculuğumuzun yeni durağı Japonya.
Bugüne kadar yapay zekâ ekosisteminin birçok kritik katmanını inceledik. Amerika'da modelleri geliştiren şirketleri, Güney Kore'de bellek teknolojilerini, Tayvan'da üretim ve paketleme süreçlerini, Hollanda'da litografi sistemlerini ve Almanya'da optik ile lazer teknolojilerini gördük.
Ancak bütün bu teknolojilerin ortak bir ihtiyacı var.
Üretimde kullanılan malzemeler.
Bir yapay zekâ çipi yalnızca gelişmiş makinelerle üretilemez. Aynı zamanda olağanüstü saflıkta silikon, fotoresistler, özel gazlar, kimyasallar, fotomaskeler ve üretim sırasında kullanılan yüzlerce farklı yüksek hassasiyetli malzemeye ihtiyaç duyar.
İşte bu noktada Japonya, yapay zekâ ekosisteminin en kritik ancak en az konuşulan ülkelerinden biri olarak karşımıza çıkıyor.
İlginç olan ise şu.
Japonya bugün OpenAI veya NVIDIA gibi şirketlerle gündeme gelmiyor. Ancak dünyanın en gelişmiş yapay zekâ çiplerinin üretiminde kullanılan birçok kritik malzemede küresel lider konumunda bulunuyor.
Bu alanda öne çıkan şirketler arasında Shin-Etsu Chemical, SUMCO, JSR, Tokyo Ohka Kogyo (TOK) ve HOYA yer alıyor. Bu isimler teknoloji dünyasının dışında pek bilinmez. Ancak gelişmiş yarı iletken üretimi, onların geliştirdiği malzemeler olmadan mümkün değildir.
Örneğin Shin-Etsu Chemical ve SUMCO, dünyanın en yüksek saflıktaki silikon wafer'larının önemli bir bölümünü üretmektedir. Wafer yalnızca bir silikon disk değildir. İçindeki safsızlık oranı atomik seviyelere kadar düşürülmüş ultra saf silikondan üretilir. Çünkü üretim sırasında oluşabilecek en küçük kusur bile milyarlarca transistörün çalışmasını etkileyebilir.
JSR ve Tokyo Ohka Kogyo (TOK) ise litografi sürecinin en kritik bileşenlerinden biri olan fotoresist teknolojilerinde dünya liderleri arasında yer almaktadır. Fotoresist, wafer üzerine ince bir tabaka hâlinde kaplanan ışığa duyarlı özel bir kimyasaldır. EUV ışığı bu tabaka üzerinde devre desenlerini oluşturur ve milyarlarca transistörün üretileceği bölgeleri belirler. Başka bir ifadeyle, fotoresist litografi sisteminin çalışabileceği "kimyasal tuvali" oluşturur.
Bir diğer kritik bileşen ise fotomaskelerdir. HOYA, fotomaskelerin üretiminde kullanılan ultra hassas cam altlıkların geliştirilmesinde dünya liderlerinden biridir. Fotomaskeler, çip üzerinde oluşturulacak devre desenlerini taşıyan son derece hassas şablonlardır. Litografi makinesi bu desenleri wafer üzerine aktarır. Fotomaske üzerindeki mikroskobik bir hata bile milyonlarca çipin hatalı üretilmesine neden olabilir.
Aslında burada dikkat çekici olan nokta şudur.
Bir şirket dünyanın en gelişmiş litografi makinesine sahip olabilir.
En güçlü GPU'yu tasarlayabilir.
En modern yarı iletken fabrikasını kurabilir.
Ancak üretimde kullanılacak malzemeler aynı hassasiyetle geliştirilemiyorsa, bütün bu yatırım anlamını büyük ölçüde kaybeder.
Bu nedenle Japonya'nın yapay zekâ yarışındaki rolü, kendi büyük dil modellerini geliştirmekten çok daha farklı bir yerde duruyor. Japonya, dünyanın en gelişmiş çiplerinin üretimini mümkün kılan malzeme biliminin liderlerinden biri. Ve bu liderlik, onlarca yıl boyunca kimya, malzeme bilimi ve hassas üretim teknolojilerine yapılan uzun vadeli yatırımların sonucu.
Bu malzemelerin ne kadar stratejik olduğu, 2019 yılında Japonya ile Güney Kore arasında yaşanan ticaret geriliminde açıkça görüldü. Japonya'nın yarı iletken üretiminde kullanılan bazı kritik kimyasalların ihracatını kısıtlaması, küresel teknoloji sektöründe büyük yankı uyandırdı. Bu gelişme, yalnızca çiplerin değil, onları üretmek için gereken malzemelerin de küresel teknoloji rekabetinin en önemli unsurlarından biri olduğunu bütün dünyaya gösterdi.
Belki de bu nedenle Japonya, yapay zekâ ekosisteminin en görünmeyen ama en güçlü halkalarından birini oluşturuyor.
Bugün NVIDIA'nın tasarladığı...
TSMC'nin ürettiği...
ASML'nin makineleriyle şekillenen...
Zeiss'in optik sistemlerinden geçen...
TRUMPF'un lazer teknolojileriyle mümkün hâle gelen...
birçok gelişmiş çipin arkasında Japon şirketlerinin geliştirdiği malzemeler de bulunuyor.
Bu da bize bir kez daha aynı gerçeği gösteriyor.
Yapay zekâ yalnızca yazılımın, donanımın veya üretimin değil; aynı zamanda malzeme biliminin de eseridir.
Ve belki de bütün bu yolculuk boyunca gördüğümüz en önemli ortak nokta budur.
Yapay zekâ ekosistemindeki en kritik oyuncuların büyük bölümü, bugünkü konumlarına birkaç yıl içinde değil; onlarca yıl süren mühendislik, bilim ve araştırma yatırımları sayesinde ulaştılar.
Yolculuğumuz şimdi ulusal sınırların ötesine geçiyor. Çünkü artık odağımızı, bütün bu teknolojileri çalıştıran en temel kaynağa çeviriyoruz: enerji.
Katman 11: Enerji Altyapısı
Yapay zekânın yeni darboğazı
Yolculuğumuzun yeni durağı artık belirli bir ülke değil; dünyanın dört bir yanına yayılan dev veri merkezleri.
Bugüne kadar yapay zekâ ekosisteminin görünmeyen katmanlarını adım adım inceledik. Model geliştiren şirketlerden veri merkezlerine, GPU'lardan HBM belleklere, litografi sistemlerinden optik teknolojilerine ve yarı iletken malzemelerine kadar uzanan bu zincirin her halkasında farklı bir uzmanlık alanıyla karşılaştık.
Ancak bütün bu zincirin çalışabilmesi için vazgeçilmez bir ihtiyaç daha var.
Enerji.
Bugün modern bir yapay zekâ veri merkezi yalnızca binlerce GPU'dan oluşan büyük bir bilgisayar değildir. Aynı zamanda kesintisiz elektrik, gelişmiş soğutma sistemleri ve yüksek kapasiteli enerji altyapısı gerektiren dev bir endüstriyel tesistir.
Üstelik bu ihtiyaç tahmin edilenden çok daha hızlı büyüyor. Günümüzde inşa edilen en gelişmiş yapay zekâ veri merkezleri, yalnızca küçük bir fabrikanın değil, bazı durumlarda orta ölçekli bir şehrin tükettiği kadar elektrik talep edebiliyor. Modeller büyüdükçe ve aynı anda milyonlarca kullanıcı tarafından kullanılmaya devam ettikçe enerji ihtiyacı da katlanarak artıyor.
Bu nedenle artık yalnızca daha güçlü çipler geliştirmek yeterli görülmüyor. Bu çipleri çalıştırabilecek enerji altyapısını kurabilmek de yapay zekâ yarışının en kritik başlıklarından biri hâline geliyor.
Aslında yapay zekâ ekosistemindeki darboğazlar da zaman içinde değişiyor. Bir dönem en büyük sorun GPU üretim kapasitesiydi. Ardından HBM bellekler ve gelişmiş paketleme teknolojileri öne çıktı.
Bugün ise en kritik sınırlayıcı unsurlardan biri enerji altyapısı hâline gelmiş durumda.
En gelişmiş GPU'lara sahip olabilirsiniz.
En büyük veri merkezini inşa edebilirsiniz.
Ancak onları çalıştıracak elektriğiniz yoksa, bütün bu yatırımın gerçek bir karşılığı olmayacaktır.
Bu dönüşüm, yapay zekâ ekosisteminde yeni şirketlerin de öne çıkmasına neden oldu. Vertiv, yüksek yoğunluklu yapay zekâ veri merkezleri için geliştirdiği güç ve soğutma sistemleriyle son yılların en önemli oyuncularından biri hâline geldi. Schneider Electric, ABB ve Eaton ise veri merkezlerinin ihtiyaç duyduğu enerji dağıtımı, elektrik altyapısı ve güç yönetim sistemlerini sağlayan küresel şirketler arasında yer alıyor.
Enerjinin üretilmesi kadar güvenilir biçimde taşınması da kritik önem taşıyor. Bu noktada İtalya merkezli Prysmian, dünyanın en büyük kablo üreticilerinden biri olarak öne çıkıyor. Şirket, yüksek gerilim enerji iletim hatlarından denizaltı enerji kablolarına ve kıtaları birbirine bağlayan fiber optik altyapılara kadar uzanan geniş bir teknoloji portföyüne sahip. Son yıllarda yaptığı yatırımlar ve satın almalarla Kuzey Amerika pazarındaki varlığını da önemli ölçüde güçlendirdi. Çünkü yapay zekâ çağında yalnızca elektriğin değil, verinin de güvenilir ve yüksek kapasiteli biçimde taşınması gerekiyor.
Enerji ihtiyacı arttıkça veri merkezlerinin karşılaştığı sorunlar da değişmeye başladı. Artık en büyük mesele yalnızca GPU tedariki değil; yeterli elektrik bağlantısının sağlanması, şebeke kapasitesinin artırılması, trafo altyapısının kurulması ve üretilen elektriğin güvenilir biçimde veri merkezlerine ulaştırılması da yapay zekâ yatırımlarının ayrılmaz bir parçası hâline gelmiş durumda.
Bir diğer önemli dönüşüm ise soğutma teknolojilerinde yaşanıyor. Özellikle NVIDIA'nın Blackwell mimarisiyle birlikte işlem yoğunluğu ve güç tüketimi önemli ölçüde arttı. Bu nedenle geleneksel hava soğutmalı sistemler birçok senaryoda yetersiz kalmaya başlarken, sıvı soğutma teknolojileri yeni nesil yapay zekâ veri merkezlerinin standart bileşenlerinden biri hâline geliyor.
Artan enerji ihtiyacı, dünyanın en büyük teknoloji şirketlerinin yatırım önceliklerini de değiştirmiş durumda. Microsoft, Google ve Amazon artık yalnızca veri merkezlerine değil, onları uzun yıllar boyunca besleyebilecek enerji kaynaklarına da yatırım yapıyor.
Son yıllarda özellikle nükleer enerji, yapay zekâ veri merkezlerinin geleceği açısından yeniden stratejik bir konu hâline geldi. Bunun temel nedeni oldukça basit. Rüzgâr ve güneş enerjisi önemli bir dönüşüm sağlasa da, yapay zekâ veri merkezleri günün her saati kesintisiz ve yüksek miktarda elektrik tüketiyor. Bu nedenle yalnızca yenilenebilir enerji kaynakları her zaman yeterli olmuyor.
İşte bu noktada teknoloji şirketleri yeniden nükleer enerjiye yönelmeye başladı. Microsoft, uzun yıllardır kapalı olan Three Mile Island nükleer santralinden enerji satın almak üzere önemli bir anlaşma yaptı. Google, geleceğin enerji kaynaklarından biri olarak görülen Küçük Modüler Reaktörler (Small Modular Reactor - SMR) üzerine çalışan şirketlerle iş birlikleri kurdu. Amazon ise hem SMR teknolojilerine yatırım yapıyor hem de veri merkezlerinin uzun vadeli enerji ihtiyacını karşılayabilecek yeni üretim modellerini araştırıyor.
Bu nedenle yalnızca teknoloji şirketleri değil; uranyum üreticileri, nükleer yakıt tedarikçileri ve yeni nesil reaktör teknolojileri geliştiren şirketler de yapay zekâ ekosisteminin dolaylı ancak stratejik oyuncuları hâline gelmeye başladı.
Aslında burada dikkat çekici olan yalnızca nükleer enerjiye dönüş değil.
Yapay zekâ şirketlerinin artık enerji şirketleri gibi düşünmeye başlaması.
Bundan birkaç yıl önce teknoloji şirketleri için en önemli yatırım kalemleri yazılım mühendisleri ve veri merkezleriydi. Bugün ise elektrik üretimi, enerji santralleri, şebeke bağlantıları ve uzun vadeli enerji anlaşmaları da stratejik kararların merkezine yerleşmiş durumda.
Yapay zekâ artık yalnızca yazılım veya yarı iletkenlerden ibaret değil. Elektrik üretiminden enerji iletimine, soğutmadan veri merkezi tasarımına, şebeke planlamasından güç elektroniğine kadar uzanan çok daha geniş bir endüstriyel ekosistem üzerine inşa ediliyor.
Ancak bütün bu sistemlerin tek başına güçlü olması da yeterli değil. Binlerce GPU'nun tek bir süper bilgisayar gibi birlikte çalışabilmesi için birbirleriyle olağanüstü hızlarda haberleşmeleri gerekiyor.
Yolculuğumuzun son teknik durağına geçiyoruz. Çünkü artık odağımızı, bütün bu altyapıyı tek bir sistem gibi çalıştıran görünmez iletişim ağına çeviriyoruz.
Katman 12: Networking
Yapay zekânın sinir sistemi
Yolculuğumuzun son teknik durağına geldik.
Bu bölüme kadar yapay zekâ ekosisteminin görünmeyen katmanlarını adım adım birlikte keşfettik. Amerika'da model geliştiricilerden başladık; Güney Kore'de bellek teknolojilerini, Tayvan'da üretim ve gelişmiş paketleme süreçlerini, Hollanda'da litografi sistemlerini, Almanya'da optik ve lazer teknolojilerini, Japonya'da ise yarı iletken malzemelerini gördük. Ardından dünyanın dört bir yanına yayılan veri merkezlerinin enerji altyapısını inceledik.
Şimdi ise bu büyük yapbozun son teknik parçasına, bütün bu sistemi birbirine bağlayan iletişim katmanına geliyoruz.
Binlerce GPU'nun aynı veri merkezinde bulunması tek başına yeterli değildir. Asıl önemli olan, bu işlemcilerin birbirleriyle mümkün olan en yüksek hızda haberleşebilmesidir. Çünkü modern yapay zekâ modelleri artık tek bir GPU üzerinde değil, binlerce GPU'nun birlikte çalıştığı dev kümeler üzerinde eğitiliyor. Bu nedenle GPU'lar arasındaki iletişim hızı, sistemin genel performansını doğrudan etkileyen en kritik unsurlardan biri hâline geliyor.
İşte bu noktada yapay zekâ ekosisteminin son teknik katmanı devreye giriyor.
Networking.
Networking, veri merkezindeki binlerce GPU, sunucu ve depolama sisteminin birbirleriyle son derece düşük gecikmeyle ve çok yüksek hızlarda haberleşmesini sağlayan altyapıdır.
Bunu bir otoyol ağı gibi düşünebiliriz. Ne kadar güçlü araçlara sahip olursanız olun, yollar yetersizse trafik oluşur ve bütün sistem yavaşlar. Yapay zekâ veri merkezlerinde de durum farklı değildir. En güçlü GPU'lara sahip olmak tek başına yeterli değildir. Eğer bu işlemciler birbirleriyle yeterince hızlı iletişim kuramıyorsa, sistemin tamamı beklemek zorunda kalır ve elde edilmesi beklenen performansın önemli bir kısmı kaybolur.
İşlem gücü arttıkça işlemciler arasında taşınan veri miktarı da katlanarak artıyor. Bu nedenle yüksek hızlı ağ teknolojileri, yapay zekâ altyapısının vazgeçilmez bileşenlerinden biri hâline gelmiş durumda.
Bugün bu alanda Broadcom, Arista Networks, Marvell ve Cisco gibi şirketler öne çıkarken, NVIDIA'nın Mellanox'u satın almasıyla birlikte şirket yalnızca GPU üreticisi değil, aynı zamanda yüksek performanslı veri merkezi ağ teknolojilerinin de önemli oyuncularından biri hâline geldi. InfiniBand ve yüksek hızlı Ethernet çözümleri, günümüzün en büyük yapay zekâ kümelerinin temel iletişim altyapısını oluşturuyor.
Marvell ise son yıllarda yalnızca ağ yongaları geliştiren bir şirket olmanın ötesine geçmiş durumda. Şirket; yüksek hızlı veri iletişimi, özel yapay zekâ çipleri (Custom Silicon), optik bağlantı teknolojileri (Silicon Photonics) ve veri merkezi ara bağlantıları (Interconnect) gibi alanlara yaptığı yatırımlarla yeni nesil yapay zekâ veri merkezlerinin en kritik altyapı oyuncularından biri hâline geliyor. Yapay zekâ kümeleri büyüdükçe darboğaz yalnızca işlem gücü değil, verinin GPU'lar arasında ne kadar hızlı hareket edebildiği hâline geliyor. Marvell'in geliştirdiği teknolojiler de tam olarak bu sorunu çözmeye odaklanıyor.
Networking teknolojilerinin stratejik önemini gösteren en dikkat çekici gelişmelerden biri de NVIDIA CEO'su Jensen Huang'ın Computex 2026 etkinliğinde yaptığı açıklamaydı. Huang, Marvell'i "bir sonraki trilyon dolarlık şirket" olarak tanımlarken aslında yalnızca tek bir şirketi övmüyordu. Verdiği mesaj çok daha büyüktü: Yapay zekâ veri merkezleri büyüdükçe rekabet yalnızca daha güçlü GPU üretmekten ibaret olmayacak; bu GPU'ları birbirine bağlayan iletişim teknolojileri de en az işlem gücü kadar stratejik hâle gelecek.
Bu şirketler doğrudan yapay zekâ modeli geliştirmiyor. Ancak geliştirdikleri ağ teknolojileri sayesinde binlerce GPU tek bir süper bilgisayar gibi çalışabiliyor.
Aslında bu bölümde öğrendiğimiz şey yalnızca networking teknolojileri değil.
Yapay zekâ sistemlerinde performansı belirleyen unsur, tek tek bileşenlerin gücü değil; bütün katmanların kusursuz biçimde birlikte çalışabilmesidir.
İşte bu nedenle yapay zekâ ekosistemi, birbirinden bağımsız şirketlerden oluşan bir yapı değil; her biri farklı bir uzmanlık alanında dünyanın en iyileri arasında yer alan şirketlerin oluşturduğu dev bir mühendislik ağıdır. Model geliştiricilerden yarı iletken üreticilerine, optik şirketlerinden enerji altyapısına kadar uzanan bu zincirin herhangi bir halkasında yaşanacak aksama, bütün ekosistemi doğrudan etkileyebilir.
Ve belki de bu yolculuk boyunca ulaştığımız en önemli sonuç da budur.
Çin: Kendi Ekosistemini Kurma Yarışı
Bu yazı boyunca yapay zekâ ekosisteminin görünmeyen katmanlarını birlikte keşfettik. Amerika'da model geliştiricilerden başladık; Güney Kore'de bellek teknolojilerini, Tayvan'da gelişmiş çip üretimini ve paketleme süreçlerini, Hollanda'da litografi sistemlerini, Almanya'da optik ve lazer teknolojilerini, Japonya'da ise yarı iletken üretiminin arkasındaki kritik malzeme bilimini inceledik. Ardından veri merkezlerinin enerji altyapısına ve bütün bu sistemi birbirine bağlayan iletişim ağlarına kadar uzanan küresel değer zincirini adım adım takip ettik.
Bu yolculuğun sonunda ise kaçınılmaz olarak tek bir soruyla karşılaşıyoruz.
Dünyanın ikinci büyük ekonomisi olan Çin bu resmin tam olarak neresinde duruyor?
İlginç olan şu ki, bu yazı boyunca sözünü ettiğimiz kritik şirketlerin büyük bölümü Çin'de bulunmuyor. OpenAI, NVIDIA, Microsoft, TSMC, ASML, Zeiss, TRUMPF, SK hynix ve Shin-Etsu gibi şirketlerin hiçbiri Çin merkezli değil. Buna rağmen bugün yapay zekâ alanındaki en büyük jeopolitik gerilimlerin önemli bir kısmı doğrudan Çin etrafında şekilleniyor.
Bunun nedeni oldukça açık.
Çin, bu zincirin yalnızca tek bir halkasında değil, neredeyse bütün halkalarında kendi alternatifini oluşturmaya çalışan tek ülke.
Bu stratejinin en önemli nedenlerinden biri ise Tayvan.
Bu yazı boyunca TSMC'den ve Tayvan'ın yarı iletken üretimindeki liderliğinden sıkça söz ettik. Bunun nedeni yalnızca TSMC'nin dünyanın en gelişmiş çiplerini üreten şirket olması değil. Aynı zamanda bugün yapay zekâ ekosisteminin en kritik üretim kapasitesinin Tayvan'da bulunması.
Bu durum Tayvan'ı yalnızca ekonomik açıdan değil, jeopolitik açıdan da dünyanın en stratejik bölgelerinden biri hâline getiriyor.
Bugün NVIDIA, AMD, Apple, Broadcom, Marvell ve daha birçok şirket en gelişmiş işlemcilerini büyük ölçüde TSMC'de ürettiriyor. Başka bir ifadeyle, modern yapay zekâ altyapısının en kritik üretim kapasitesi tek bir adada yoğunlaşmış durumda.
İşte bu nedenle Tayvan konusu yalnızca Çin ile Tayvan arasındaki bir egemenlik tartışması olarak görülmüyor. Aynı zamanda küresel teknoloji tedarik zincirinin güvenliği açısından da kritik bir öneme sahip.
Son yıllarda Amerika Birleşik Devletleri'nin Arizona'da yeni TSMC fabrikalarının kurulmasını desteklemesi, Intel Foundry yatırımlarını teşvik etmesi ve Avrupa'nın kendi yarı iletken üretim kapasitesini artırmaya çalışması da bu riski azaltmaya yönelik adımlar olarak değerlendiriliyor. Çünkü bugün yaşanabilecek büyük bir üretim kesintisi yalnızca akıllı telefon veya bilgisayar sektörünü değil; yapay zekâdan otomotive, savunma sanayinden sağlık teknolojilerine kadar uzanan çok geniş bir ekosistemi etkileyebilir.
Bugün Çin yalnızca kendi büyük dil modellerini geliştirmiyor. DeepSeek, Qwen, ERNIE, MiniMax ve Zhipu AI gibi şirketlerle model katmanında rekabet etmeye çalışırken; Alibaba Cloud, Tencent Cloud, Huawei Cloud ve Baidu AI Cloud ile bulut altyapısını güçlendiriyor. Aynı zamanda Huawei Ascend, Cambricon, Biren ve Moore Threads ile yapay zekâ hızlandırıcıları geliştiriyor; SMIC ile gelişmiş yarı iletken üretimine, CXMT ve YMTC ile bellek teknolojilerine, SMEE ile litografi sistemlerine ve Huawei'nin networking çözümleriyle veri merkezi altyapısına yatırım yapıyor.
Başka bir ifadeyle Çin'in hedefi yalnızca yeni bir ChatGPT geliştirmek değil.
ChatGPT'yi mümkün kılan bütün teknoloji zincirini kendi sınırları içinde yeniden kurabilmek.
Bu noktada son yıllarda uygulanan Amerikan ihracat kısıtlamalarının etkisini de göz ardı etmek mümkün değil. NVIDIA'nın en gelişmiş GPU'larının Çin'e satışının sınırlandırılması, ASML'nin EUV litografi sistemlerinin Çin'e ihraç edilememesi ve gelişmiş yarı iletken üretim ekipmanlarına getirilen kontroller, Çin'in teknoloji yatırımlarını daha da hızlandırdı. Pekin yönetimi bugün yalnızca daha iyi ürünler geliştirmeye değil, dışa bağımlılığı azaltacak bütüncül bir teknoloji ekosistemi kurmaya çalışıyor.
Ancak Çin'in elindeki en önemli avantajlardan biri yalnızca üretim kapasitesi değil.
Kritik hammaddeler.
Galyum, germanyum ve nadir toprak elementleri gibi yarı iletken üretiminde büyük önem taşıyan birçok stratejik hammaddede Çin dünyanın en önemli tedarikçilerinden biri konumunda bulunuyor. Bu nedenle teknoloji rekabeti artık yalnızca laboratuvarlarda veya veri merkezlerinde değil; maden sahalarında, rafineri tesislerinde ve küresel tedarik zincirlerinde de yaşanıyor.
Elbette Çin bugün bu alanların tamamında dünya lideri değil. Bazı katmanlarda Amerika'nın, bazı katmanlarda Tayvan'ın, Güney Kore'nin, Hollanda'nın, Almanya'nın veya Japonya'nın gerisinde bulunuyor.
Ancak dikkat çekici olan nokta şu:
Dünyada, yapay zekâ ekosisteminin neredeyse bütün katmanlarında aynı anda alternatif oluşturmaya çalışan başka bir ülke bulunmuyor.
Belki de önümüzdeki on yılın en önemli rekabeti yalnızca OpenAI ile DeepSeek arasında yaşanmayacak.
Ya da NVIDIA ile Huawei arasında...
Asıl rekabet, iki farklı teknoloji ekosistemi arasında yaşanacak.
Bir tarafta onlarca yıldır oluşmuş küresel uzmanlaşmaya dayanan mevcut ekosistem...
Diğer tarafta ise bu ekosistemin hemen her halkasını kendi sınırları içinde yeniden kurmaya çalışan Çin.
Bu nedenle geleceğin en önemli sorusu yalnızca "En iyi yapay zekâ modelini kim geliştirecek?" olmayacak.
Belki de asıl soru şu olacak:
"Yapay zekâyı mümkün kılan en güçlü ve en bağımsız ekosistemi kim kuracak?"
Sonuç
Bu yazıya oldukça basit bir soruyla başlamıştık.
ChatGPT'ye sorduğumuz tek bir sorunun arkasında gerçekten ne vardı?
İlk bakışta cevap oldukça basit görünüyordu.
Büyük dil modelleri...
Güçlü GPU'lar...
Dev veri merkezleri...
Ancak bu yolculuk ilerledikçe gördük ki, ekranda birkaç saniye içinde oluşan tek bir yapay zekâ yanıtı; onlarca ülkeye yayılan, yüzlerce şirketin ve onlarca yıllık mühendislik birikiminin ortak ürünüydü.
Amerika'da geliştirilen modeller...
Güney Kore'de üretilen yüksek bant genişlikli bellekler...
Tayvan'da hayat bulan gelişmiş çipler...
Hollanda'nın litografi sistemleri...
Almanya'nın optik ve lazer mühendisliği...
Japonya'nın kritik yarı iletken malzemeleri...
Dünyanın dört bir yanına yayılan enerji altyapıları...
Ve bütün bunları birbirine bağlayan iletişim ağları...
Bunların her biri, aslında tek bir yapbozun farklı parçalarıydı.
Belki de bu yazının bize gösterdiği en önemli gerçek şuydu:
Yapay zekâ artık yalnızca yazılım geliştirme yarışı değil; küresel ölçekte uzmanlaşmış teknolojilerin, şirketlerin ve ülkelerin birlikte oluşturduğu dev bir endüstriyel ekosistem.
Bu nedenle geleceğin rekabeti yalnızca daha iyi modeller geliştirmekten ibaret olmayacak.
Daha gelişmiş yarı iletkenler üretebilmek...
Daha güçlü enerji altyapıları kurabilmek...
Kritik hammaddelere erişebilmek...
Daha hızlı iletişim ağları oluşturabilmek...
Ve bütün bu katmanları aynı ekosistem içinde bir araya getirebilmek de en az modeller kadar belirleyici olacak.
Belki de önümüzdeki yıllarda ülkelerin teknolojik gücü, sahip oldukları tek bir şirketle değil; bu görünmeyen değer zincirinin ne kadarını kontrol edebildikleriyle ölçülecek.
Çünkü artık yapay zekâ çağında asıl rekabet, tek tek şirketler arasında değil; ekosistemler arasında yaşanıyor.
Bu yazının amacı da tam olarak buydu.
Bir modeli görünür kılmak değil...
Bir şirketi anlatmak değil...
Bir ekosistemi görünür hâle getirebilmek.
Eğer bu yazıyı bitirdiğinizde ChatGPT'ye sorduğunuz sıradan bir soruya artık eskisi gibi bakmıyorsanız, amacına ulaşmış demektir.
Çünkü artık biliyorsunuz ki, ekranda gördüğünüz o birkaç satırlık yanıtın arkasında yalnızca bir yapay zekâ modeli değil; insanlık tarihinin bugüne kadar kurduğu en karmaşık mühendislik, bilim ve teknoloji ekosistemlerinden biri çalışıyor.
Ve belki de bu yolculuğun bize bıraktığı en önemli fikir şu:
Geleceği değiştiren teknolojiler, tek başlarına ortaya çıkmazlar. Onları mümkün kılan şey; onlarca yıl boyunca sabırla inşa edilmiş bilgi birikimi, uzmanlık ve iş birliğidir.
Yapay zekâ da bunun en güçlü örneği.
Çünkü o, yalnızca bir yazılım değildir.
O, görünmeyen bir imparatorluktur.
Yapay zekâ atlasında keşfetmeye devam edeceğiz. Bir sonraki yazıda görüşmek üzere.
How to Cite
Bedük, M. Seçkin. “AI’ın Görünmeyen İmparatorluğu.” The Intelligence Atlas, 2026.